

弁護士 有田勝浩
ART法律事務所 代表弁護士
所属 :第一東京弁護士会
登録番号:第36433号
ART法律事務所では、SNS型投資詐欺の被害に遭われた被害者救済と、依頼者様一人ひとりの笑顔を取り戻すことを使命とし、詐欺被害撲滅に励んでおります。
弁護士 有田勝浩
ART法律事務所 代表弁護士
所属 :第一東京弁護士会
登録番号:第36433号
ART法律事務所では、SNS型投資詐欺の被害に遭われた被害者救済と、依頼者様一人ひとりの笑顔を取り戻すことを使命とし、詐欺被害撲滅に励んでおります。
このたび当事務所では、動画共有サービスYouTube上に掲載されていた投資関連の広告をきっかけに、メッセージアプリLINEのグループへ誘導され、グループ内において「先生」と名乗る者および「アシスタント」と称する者らから仮想通貨投資に関する情報発信を継続的に受けたうえで、案内された投資用サイト「Branfield(ブランフィールド)」への登録および入金を行ったものの、出金申請の段階に至って「税金」名目による追加の支払いを新たな条件として求められたとの経過のご相談をお預かりいたしました。
当事務所では、本件に関して、金融庁の「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口」へ情報提供を行いました。
本記事は、被害の拡大防止および注意喚起を目的として、当該情報提供を行った事実、ご相談内容の概要、ならびに当事務所による独自の調査結果をご報告するものであり、特定の取引につき法的判断を確定的に示すものではない点を、あらかじめお断りいたします。
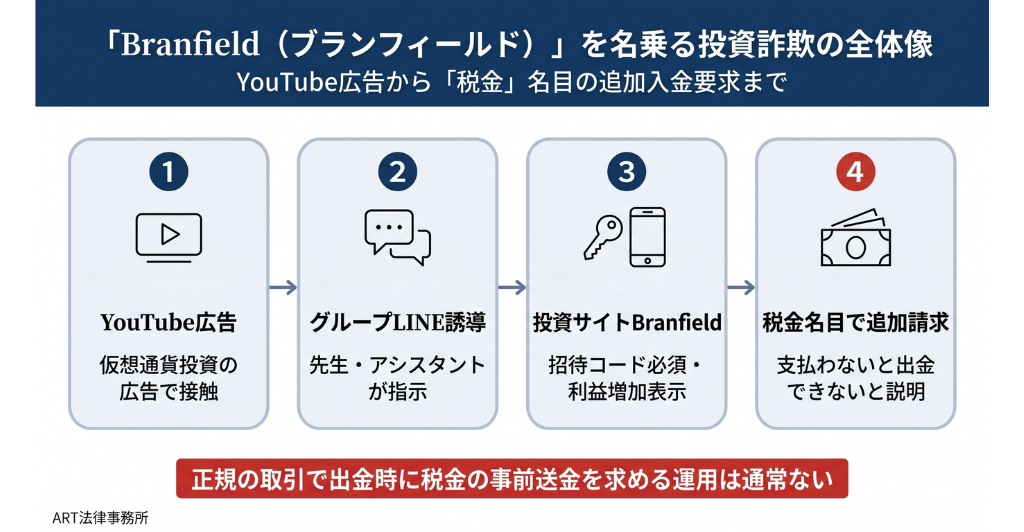
- 動画共有サービスYouTube上に掲載されていた投資関連の広告を入口として、メッセージアプリLINEのグループへ誘導され、グループ内に「先生」と名乗る者および「アシスタント」と称する者らが参加する形で、仮想通貨投資に関する情報発信が継続されていた構成が確認されています。
- 投資用サイト「Branfield(ブランフィールド)」上では取引のたびに利益が発生しているかのような表示がなされたうえで、出金申請を行った段階に至り、「税金」という名目による追加の支払いが、それまで取引の前提として説明されていなかった新たな条件として提示された経過が確認されています。
- 偽サイト「web-branfield-jp.cc」のドメインは2026年2月19日に登録されたものであり、登録者情報がプライバシー保護により非公開とされていること、ならびに利用開始の前段階からログイン画面および招待コードの入力が前提となる、外部からの確認が制限された設計となっている点が、客観的に確認されています。
「Branfield(ブランフィールド)」に関する情報提供の概要
ご相談者様からお預かりした事実関係をもとに、投資用サイトのURL、グループLINE内のやり取りの状況、出金の前提として求められた追加支払いの説明内容を可能な範囲で体系的に整理したうえで、金融庁の「SNS上の投資詐欺が疑われる広告等に関する情報受付窓口」へ、以下の事項を提出いたしました。
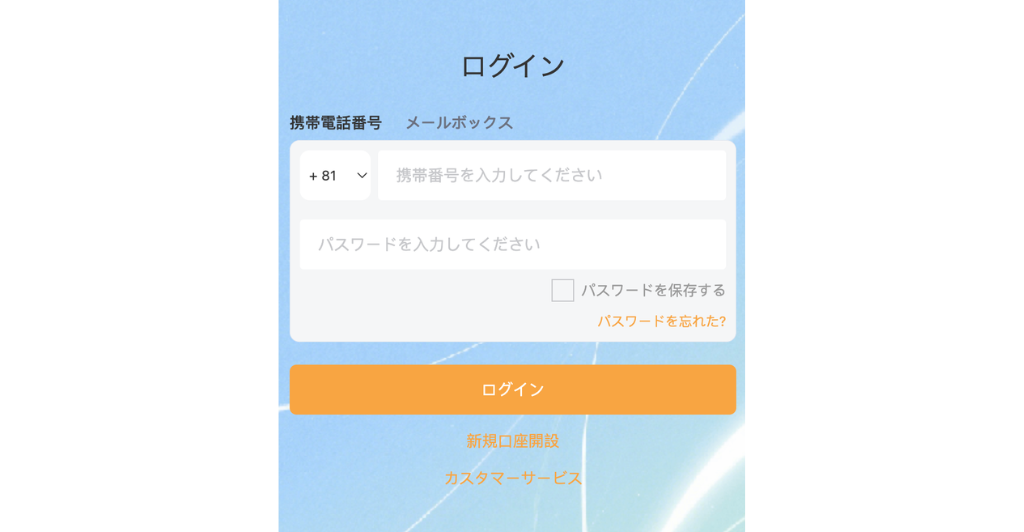
上掲の画面は、淡い水色を基調とした背景の中央に「ログイン」の見出しが配置され、「携帯電話番号」と「メールボックス」の切替タブの下に、国番号選択欄(初期表示「+81」)・携帯番号・パスワードの入力欄、ならびにオレンジ色の「ログイン」ボタンが配置される構成となっています。ボタンの下部には「新規口座開設」「カスタマーサービス」のリンクが小さく示されているのみで、サービス内容・運営会社情報・利用規約・プライバシーポリシーといった各種情報への導線については、ログイン前の画面上では確認できませんでした。
| サイト名 | Branfield(ブランフィールド) |
| グループLINE名 | – |
| SNSの種類 | YouTube(広告) |
| 偽広告等を特定するための情報 | YouTube上に掲載されていた投資関連の広告をタップしたところ、メッセージアプリLINEのグループへ誘導された旨が確認されています。 |
| 偽広告等の概要 | YouTube広告を起点としてグループLINEへ誘導され、グループ内で「先生」と名乗る者および「アシスタント」と称する者らから日常的に仮想通貨投資に関する情報発信を受けたとのことです。 |
| なりすまされている著名人等の名前 | 現時点では確認されておりません。 |
| なりすまされている著名人等による注意喚起情報 | 現時点では確認されておりません。 |
| クローズドチャット(LINEのグループなど)への誘導の有無 | あり |
| 上記が「あり」の場合、クローズドチャットのリンク先が特定できる情報 | URL等は確認されておりません。 |
| 広告等から特定のウェブサイトへ遷移されることの有無 | あり |
| 上記が「あり」の場合、遷移されるウェブサイトのリンク先が特定できる情報 | https://www.web-branfield-jp.cc |
⇒Branfield(ブランフィールド)のご相談はこちらから(公式LINEが開きます)
実際に寄せられたご相談の経過
ご相談者様より伺いました内容を踏まえ、YouTube上の投資関連の広告に接された時点から、ご自身による情報の照合を経て本件を詐欺によるものとご認識いただくに至るまでの一連の経過を、出来事の発生順序に沿って整理してまいります。
- YouTube上に表示されていた投資関連の広告に関心を持ち、当該広告をタップする
- タップ後、メッセージアプリLINE上のグループへの参加を案内され、グループに加わる
- グループ内において、「先生」と名乗る者および「アシスタント」と称する者らが参加しており、仮想通貨投資に関する情報が日常的に発信されていた様子を確認する
- グループ内からの指示に従い、別途案内された投資用サイト「Branfield(ブランフィールド)」のダウンロードおよび登録の手続きを行う
- 登録後の画面上では、取引を行うたびに利益が発生しているかのような表示が継続的に確認され、資産が増加しているとの認識を持つに至る
- 一定の利益が生じているとの認識のもと、出金の申請を行う
- 出金申請に対し、相手方から「税金」という名目による追加の支払いを新たな条件として求められ、当該支払いを行わなければ出金できない旨の説明を受ける
- 当該対応に不審を抱き、ご自身で関連情報の調査を行ったところ、同様の手口による投資詐欺の事例が複数存在することが判明し、本件が詐欺によるものであると認識するに至る
本件の起点となりましたのは、動画共有サービスYouTube上に掲載されていた投資関連の広告でした。YouTubeは、動画コンテンツを中心とした視聴の場として広く利用されており、動画の冒頭や合間に資産運用・投資をテーマとする広告が表示されること自体は、現在の動画配信環境において特段珍しい状況ではございません。
当該広告をタップされた段階で、画面操作の自然な延長として、LINEのグループへの参加が案内される設計となっていたとのことです。誘導先のグループ内には、「先生」と名乗る指導役の立場の者と、「アシスタント」と称する補助役の立場の者らが参加しており、仮想通貨投資に関する情報の発信が日常的に行われていた旨を伺っております。指導役と補助役という役割が並立する運営体制は、参加者の側から見ますと、独立した個人による単発的な発信ではなく、一定の継続性および組織的な体制を備えた発信元からの案内であるかのような印象を生じさせやすい構造を持っています。
その後、グループ内からの案内に従い、投資用サイト「Branfield(ブランフィールド)」のダウンロードおよび登録の手続きを進められたとのことです。登録後の画面上では、取引を実施するたびに利益が積み上がっていくかのような表示がなされ、ご相談者様としては資産が順調に増加しているとの認識のもと、出金の申請手続きへと進まれています。
ところが、出金申請を行われた段階に至って、相手方からは「税金」名目による追加の支払いが新たな条件として提示される展開となりました。サイト上では一定の残高が表示されている一方で、当該残高を実際に外部の口座等へ移転するためには別途の入金が必要であると説明される、それまでの取引の流れとは性質の異なる場面に直面されたとのことです。
正規の株式取引や仮想通貨取引において利益に対する課税が発生すること自体は一般的な事柄ですが、その精算は本来、確定申告等の手続きを通じて利用者ご自身が行うべきものとして位置づけられているところであり、取引サービスの側から、出金の前提条件として税金相当額の事前送金を求められる構成は、正規の取引の通常の運用としては想定しがたいものといえます(当該名目の構成上の特徴については、次節で詳しく整理いたします)。
こうした対応に不審を抱かれたご相談者様は、ご自身で関連情報の調査を進められた結果、同様の手口による投資詐欺の事例が他にも複数確認されることが判明し、本件が詐欺によるものであると確信されるに至り、当事務所へのご相談につながった次第です。
⇒同様の経過にお心当たりのある方は、ART法律事務所の公式LINE窓口までご状況をお寄せください
「Branfield(ブランフィールド)」を名乗る投資用サイトにみられる手口の特徴
当事務所にお寄せいただいたご相談内容を整理してまいりますと、本件には以下のような特徴がみられます。
- 動画共有サービスYouTube上の広告という、不特定多数の視聴者に対して大量に配信される表示媒体を入口としつつ、メッセージアプリLINEのグループという閉鎖的な空間へと段階的に絞り込まれていく誘導経路の構成
- グループ内に「先生」と名乗る指導役の立場の者と、「アシスタント」と称する補助役の立場の者らが並立し、仮想通貨投資に関する情報発信が継続的に行われる運営体制
- 偽サイト「web-branfield-jp.cc」では、サイトを訪問した時点でログイン画面が表示される構成となっており、サービス概要・運営会社・特定商取引法に基づく表記・利用規約等の各種情報を、ログイン前の段階で確認できる導線が見当たらない設計
- 新規の口座開設にあたって「招待コード」の入力が必須項目として設けられており、案内を受けていない第三者による自由な登録が構造的に困難となる、閉鎖性の高い導線設計
- 投資用サイト上で取引のたびに利益が発生しているかのような表示がなされ、ご相談者様の資産認識と画面表示が連動する形で構成されている設計
- 出金申請の段階に至って初めて、「税金」という、それまでの取引の前提として説明されていなかった名目による追加の支払いが新たな条件として提示される二段階の経過
- 株式取引・仮想通貨取引において発生する利益に対する課税は、本来確定申告等の手続きを通じて利用者ご自身で精算されるべき性質を持つ事柄であるところ、当該性質と整合しない形で、取引サービス側から事前送金が求められる構成
本件において特に着目される点のひとつは、入口となる広告媒体の選択にあります。
本件の入口は、動画共有サービスYouTube上に表示された投資関連の広告でした。YouTubeは、動画視聴を中心とした利用形態のもと、視聴中の動画の前後や合間に広告が表示される性質を持ち、利用者の視聴体験の流れの中で広告に接することとなる構造があります。
直近の同種の事案にみられるInstagramやLINE広告と並んで、近年では動画広告経路を経由する事案も観察されており、入口となるSNSの態様自体が多様化していることがうかがえます。
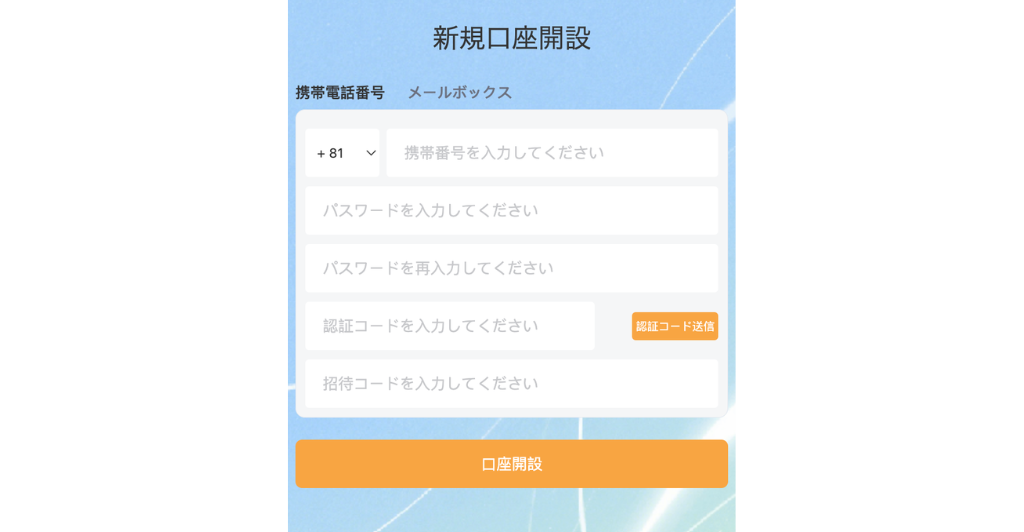
もうひとつ着目されますのは、偽サイト「web-branfield-jp.cc」の画面設計にみられる閉鎖性の構成です。
当該サイトでは、URLにアクセスした時点でログイン画面が画面の中心に表示される構成となっており、サービスの内容や運営事業者の情報を利用前に確認できる導線が見当たりません。
加えて、新規の口座開設の手続きにおいては、上掲の画面のとおり「招待コード」の入力欄が独立した必須項目として設けられており、案内を受けていない第三者が独自にアクセスして口座を開設することは、構造上困難な設計となっています。
結果として、利用者の対象が「グループLINE等を経由して招待コードを案内された者」に絞り込まれる傾向が生じやすい構成といえます。
正規の金融サービスにおいては、運営事業者の名称、所在地、登録番号、契約条件等の重要情報が利用前に開示されているのが通常であり、利用前の確認導線が制限され、招待コードを介した閉鎖的な経路でのみアクセスが可能となる設計は、当該通常の運用とは性格を異にする側面を持つものといえます。
さらに本件において特徴的なのは、出金申請の段階で求められた追加支払いの名目の構成です。
「税金」については、社会一般の取引上の用語として一定の馴染みがあるため、当該名目で支払いを求められた段階で、利用者として直ちに不当な要求であると判断することは容易ではない側面があります。
もっとも、株式取引や仮想通貨取引における利益への課税は、所得税法上、原則として確定申告等の手続きを通じてご自身で精算されるべき性質のものとして整理されており、取引サービスの側が出金の前提条件として税金相当額の事前送金を求める運用は、国内の正規の暗号資産交換業者の通常の運用としては見当たらないところです。
YouTube広告を入口として、グループLINEというクローズドな空間で投資情報の発信が継続的に行われ、別途案内された投資用サイト上で利益が出ているとの認識が形成された段階で、出金時の追加支払いを「税金」名目で求められるという一連の流れは、SNS型投資詐欺において繰り返し報告されている類型と共通する側面を持ちつつ、入口がYouTube動画広告である点、ならびにサイト側の設計においてログイン強制および招待コード必須という閉鎖的な構造が組み合わされている点が、本件の特徴的な要素として挙げられます。
動画共有サービスを入口とする広告から、メッセージアプリのグループへと誘導され、サービスの内容や運営事業者に関する情報を独立に確認することが構造的に難しい設計の投資用サイトへと、招待コードを介して導かれる経路においては、利用者の側で、画面上に表示される残高や利益の数値と、当該数値の根拠となる取引の実在性とを照合する手段が、設計上きわめて限られたものとなりやすい場面が生じます。
とりわけ、「税金」のように社会一般において馴染みのある語が、出金の前提条件として新たに登場する経過に至った場合、当該支払いの根拠を利用者の側で独立に検証する間もなく、追加のお振込みを進められる場面も想定されるところです。追加のお振込みや個人情報のご提供を進められる前の段階で、お手元の資料および公的機関の公開情報を踏まえ、ご状況を一度ご整理いただく機会を設けられることが、ご状況のご整理にあたっての手がかりとなるものと考えております。
⇒YouTube広告経由でグループLINEへご参加された経過のある方は、公式LINE窓口にてお話をお聞かせいただけます
当事務所による独自調査の結果
本件について、当事務所において以下の観点から独自に調査を行いましたので、ご相談者様の状況のご整理および同種の事案への注意喚起の参考としてご報告いたします。
偽サイト「web-branfield-jp.cc」のWhois情報
ご相談者様より共有いただいた偽サイトのドメイン「web-branfield-jp.cc」につきまして、Whois情報の確認を行いました。確認できた登録情報の概要は、以下のとおりです。
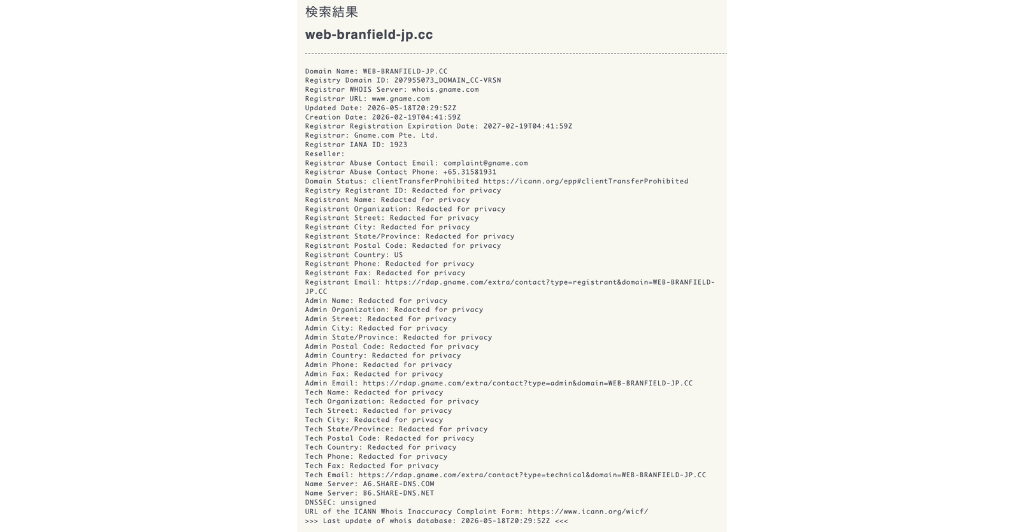
| ドメイン名 | web-branfield-jp.cc |
|---|---|
| 登録日(Creation Date) | 2026年2月19日 |
| 更新日(Updated Date) | 2026年5月18日 |
| 運用期間 | 約93日(2026年5月22日時点) |
| レジストラ | Gname.com Pte. Ltd.(IANA ID:1923) |
| 登録者情報 | 登録者の氏名・組織名・住所・電話番号・メールアドレスといった個別の連絡先情報は、いずれも「Redacted for privacy」と表示され、プライバシー保護による非公開の状態となっています。Whois上で確認できる地域情報としては、Registrant Country欄に「US」と記載される表示にとどまっています。 |
| ネームサーバー | A6.SHARE-DNS.COM B6.SHARE-DNS.NET |
| ドメインステータス | clientTransferProhibited |
上記のWhois情報からは、本件で確認された偽サイトのドメイン「web-branfield-jp.cc」が、本記事の調査時点(2026年5月22日)からさかのぼっておおむね93日前にあたる2026年2月19日に登録されたものであり、運用が開始されてから一定の期間しか経過していないドメインであることが、客観的に確認されます。
また、登録者の氏名・組織名・住所・電話番号・メールアドレスといった個別の連絡先情報は、いずれもプライバシー保護による非公開の状態となっており、一般公開情報上で唯一示されている所在の手がかりは、Registrant Country欄に記載された「US」の表示にとどまります。
一方で、サイト上で表示されているサービス名称は「Branfield(ブランフィールド)」であり、ドメインの末尾には日本国内向けの外観を想起させる「-jp」の文字列が含まれているところ、Whoisの一般公開項目から運営主体の日本国内における所在を独立に確認できる事項は見当たらず、サイト名およびドメインから想起される事業の所在地と、Whois情報から独立に確認できる客観的事実との間には、相応の隔たりが見受けられる状態です。
運用が開始されてから一定の期間しか経過していない段階のドメインであり、登録者情報がプライバシー保護を通じて非公開とされ、一般公開情報上で唯一示されている所在の手がかりがCountry欄の「US」表示にとどまる構成は、サイト名およびドメインに含まれる「-jp」の文字列から想起される事業の所在地と、Whois情報から独立に確認できる客観的事実との間に、構造的な乖離を生じさせやすい側面があります。
プライバシー保護サービスを通じた登録者情報の非公開自体は、一般の事業者においても採用されることのある選択肢ではございますが、ドメインの構成上、日本国内向けの外観を想起させる文字列が用いられている場合には、当該名称・ドメインから想起される事業実態と、Whois情報から独立に確認できる事実との照合を、サイトへのご登録やお振込みを進められる前の段階で、お早めに行っていただくことが、お役に立つ場面が生じうるものと考えております。
⇒招待コードを介してご登録された経過のある方は、ART法律事務所の公式LINEにてご状況を承っております
当事務所では、SNS媒体を入口として投資関連の広告に接触された後、メッセージアプリLINEのグループへ誘導され、グループ内で「先生」と名乗る指導役の立場の者および「アシスタント」と称する補助役の立場の者らから投資関連の情報発信を継続的に受けたうえで、別途案内された投資用サイトへの登録および入金を進められた経過にあるご相談につきまして、過去にも金融庁への情報提供を行っております。とりわけ、グループLINE内における役割分担を伴う運営体制、ならびに取引の進行に応じて、それまで取引の前提として説明されていなかった名目による追加の支払いが新たな条件として提示される構造の点で、本件と共通する側面が認められる事例につきまして、以下の記事もあわせてご参照ください。
「MGC(エムジーシー/Mind & Growth Club)」を騙る株式投資詐欺のご相談を受け、金融庁へ情報提供いたしました
当事務所の対応およびご相談のご案内
ART法律事務所では、SNSや動画共有サービスを入口とした投資関連のご相談を継続的にお受けしております。
本件のように、YouTube上に表示されていた投資関連の広告をきっかけに、メッセージアプリLINEのグループへ誘導され、グループ内で「先生」と名乗る者および「アシスタント」と称する者らから仮想通貨投資に関する情報発信を受けた後、別途案内された投資用サイト「Branfield(ブランフィールド)」への登録および入金を行ったものの、出金申請の段階に至って「税金」名目による追加の支払いを新たな条件として求められた経過にあるご相談につきましても、お話を伺いながら、現時点で取り得る対応の整理を一緒に進めていくことが可能です。
以下のような状況にお心当たりのある方は、お気軽にご相談ください。
- YouTube上の投資関連の動画広告から、LINEのグループへの参加案内を受けた
- LINEグループ内で「先生」と名乗る者および「アシスタント」と称する者らから、仮想通貨投資に関する情報発信を受けていた
- グループ内の指示に従い、投資用サイト「Branfield(ブランフィールド)」(web-branfield-jp.cc)への登録および入金を行った
- 新規口座開設の手続きにおいて「招待コード」の入力を求められ、案内されたコードを用いて登録を完了した
- 投資用サイト上では取引のたびに利益が積み上がるかのような表示がなされ、画面上の残高が増加していた
- 出金申請を行った段階に至って、「税金」「保証金」「手数料」「認証料」「サービス料」といった名目による追加の支払いを新たな条件として求められた
- 追加の支払いを行わなければ出金できない旨の説明を受け、現在のご対応にご不安を感じている
- 類似のSNS経路や勧誘手口で投資を進めてしまい、現在のご状況にご不安を感じている
SNSや動画広告を介した投資関連の事案では、追加の入金をいったん止めること、ならびに関連する記録(YouTube上に表示されていた投資広告のスクリーンショット、グループLINE内のトーク履歴、投資用サイト「Branfield」の画面キャプチャ、振込明細、「税金」名目による追加要求のやり取りの記録等)をできる限り保全しておくことなど、初動の段階でのご対応が、その後取り得る選択肢の幅に影響する場面が生じます。
早めの段階で弁護士等の第三者にご状況をご共有いただくことで、現時点で選び得る対応の整理がしやすくなる場合がございますが、こうした初動対応をもってしても、被害回復が必ず保証されるものではなく、事案の内容や経過によっては取り得る対応が限られる場面もある点については、あらかじめお伝えしておきたいところです。
振込先の口座が判明している場合には、振り込め詐欺救済法に基づく口座凍結および被害回復分配金支払の手続きが、ご検討の選択肢のひとつとなる場合がございます(手続きの一般的な構造および結果が左右される要因については、FAQ「振り込め詐欺救済法により被害金を取り戻せる可能性」のセクションをご参照ください)。
本記事は、「Branfield(ブランフィールド)」を名乗る投資用サイトに関して当事務所にお寄せいただいたご相談を踏まえ、関係機関である金融庁へ情報提供を行った事実をお伝えするものです。
事案の進行状況によっては、「税金」以外の名目による追加の支払いが順次提示される、あるいは別の経路からの連絡が新たに行われるといった経過に発展する場合もございますので、気がかりな点がある段階で、お早めにご状況をご相談いただくことをおすすめしております。
同様のSNS経路や勧誘を受けられた方、または現在進行形でご不安を感じておられる方におかれましては、被害の継続や拡大を防ぐ観点からも、お気軽に当事務所までお問い合わせください。
⇒Branfield(ブランフィールド)のご相談はこちらから(公式LINEが開きます)
Branfield(ブランフィールド)に関するよくあるご質問(FAQ)
「Branfield(ブランフィールド)」を名乗る投資用サイトに関連するご相談を踏まえ、本件と類似する経過にお心当たりのある方からお寄せいただきやすい疑問について、ご状況のご整理にお役立ていただける範囲で、当事務所の現時点での認識を整理いたします。
YouTube上の投資広告から誘導されたグループLINEは、動画広告として表示されていた以上、一定の審査を経て掲載されているものと考えてよいのでしょうか?
動画共有サービスYouTube上に広告を出稿する際には、広告配信のプラットフォーム側における一定のポリシーや審査の仕組みが設けられており、当該仕組みが機能している場面では、特定の類型の不適切な広告が制限されることがあるものとされています。もっとも、当該審査は申告された情報や表示内容を中心とする運用上の確認であり、誘導される先のグループLINEや、別途案内される投資用サイトの実態までを、リアルタイムに完全に把握できる仕組みとはなっていません。
近年では、SNSや動画配信サービスを入口として、メッセージアプリのグループへ誘導され、その後に別途の投資用サイトへの登録を案内されるという、複数の段階を経由する勧誘経路が繰り返し報告されているところです。動画広告として表示されていた事実をもって、誘導先の実態までもが保証されるものではない点については、利用に先立ってご留意いただく必要があるものと考えております。
広告経由でご参加されたグループLINEから別途の投資用サイトへの登録を案内された場合には、当該サイトの運営事業者・所在地・登録情報等を、公的機関の公開情報を通じて独立に確認していただくことが、ご状況をご整理いただくうえでの一助となるものと考えております。
新規口座開設に「招待コード」の入力が必須とされていましたが、これは正規の金融サービスにおいても通常採用される仕組みなのでしょうか?
金融サービスにおいて、紹介制度・招待制度・優遇キャンペーンの一環として、紹介者からのコードを入力することで一定の特典が付与される仕組み自体は、国内の正規の金融商品取引業者・暗号資産交換業者においても運用されている事例があるところです。
もっとも、当該仕組みは、あくまで通常の登録手続きに加えて、付加的な特典を受けるためのオプションとして設計されているのが通例であり、招待コードがなければ口座の開設そのものが構造的に不可能となる、という運用は、国内の正規業者の通常の登録フローにおいては見当たらないところです。
本件偽サイト「web-branfield-jp.cc」の新規口座開設画面において確認された「招待コード」は、入力欄が必須項目として設けられており、当該コードを保有していない第三者の登録が構造的に困難となる構成です。当該構成は、サービスの利用対象を「グループLINE等を経由して案内を受けた者」に限定する効果を持ち、結果として、サービスの実態を第三者の視点から独立に検証することが難しい構造を生じさせる側面があります。
招待コードの入力が口座開設そのものの前提条件として要求される設計に接された場合には、当該サービスを提供する事業者の登録情報を、金融庁の金融商品取引業者等の登録業者一覧等を通じて、独立にご確認いただくことをおすすめいたします。
出金時に「税金」名目で追加の支払いを求められましたが、仮想通貨取引でも正規にこのような事前送金が必要となる場面はあるのでしょうか?
仮想通貨(暗号資産)取引において生じた利益に対する課税については、国税庁の整理に従い、原則として雑所得(場合により事業所得)として所得税の確定申告の対象となるものとして取り扱われており、その精算は、利用者ご自身が年度ごとの所得状況を取りまとめたうえで、確定申告の手続きを通じて行うべき性質のものとして位置づけられています。
国内の正規の暗号資産交換業者の通常の運用において、取引所側が、出金の前提条件として税金相当額を利用者から事前に徴収する、という仕組みは見当たらないところであり、出金の段階で「税金」名目による事前の送金が新たな条件として求められる構成は、正規の金融サービスにおける一般的な手続きとは性格を異にするものといえます。
金融庁金融サービス利用者相談室の公表する相談事例においても、SNSを通じて知り合った人から誘われ投資をしたが、儲けを引き出せず、引き出すには手数料等(保証金、税金、認証料)を払えと言われている、というケースが典型的な相談類型として明示的に挙げられています。出金の段階で「税金」名目による事前送金が求められた場合には、お振込みに応じる前に、ご状況全体を一度ご整理いただくことが、お役に立つ場面が生じうるものと考えております。
本件偽サイトでは特定の著名人や企業のなりすましは確認されていないとのことですが、なりすまし対象がなくても詐欺と判断される事案はあるのでしょうか?
SNS型投資詐欺の事案におきましては、海外の実在金融機関や著名人の名称を一部の文字列として用いる構成のものが多く報告されてきた一方で、特定のなりすまし対象を伴わず、独自に組み立てられた英文字のサイト名のもとで運営される事案も並行して観察されているところです。
本件で確認された「Branfield」というサイト名は、英語圏で用いられる一般的な姓または地名を想起させる構成となっていますが、特定の実在企業・実在人物との直接的な対応関係を、サイト上の表示およびWhois情報から独立に確認できる事項は見当たりませんでした。
なりすまし対象の有無は、SNS型投資詐欺の類型を判別するうえでの一つの観点ではありますが、それ単独で取引の安全性を直接的に保証するものではない点については、ご留意いただく必要があるものと考えております。むしろ、なりすまし対象がない場合には、利用者の側で、当該サービス名称を手がかりとして実在企業の公式情報と照合する経路が用いられにくくなり、サイト自体の運営実態を独立に検証するハードルが、構造的に高くなる側面が生じやすいといえます。
サイト名から想起される事業実態と、Whois情報・公開情報・金融庁の金融商品取引業者等の登録業者一覧等から独立に確認できる客観的事実とを、お振込みやご登録を進められる前の段階で照合いただくことが、ご状況のご整理にあたっての手がかりとなる場面となります。
すでにBranfield(ブランフィールド)へ入金を行ってしまった場合、振り込め詐欺救済法により被害金を取り戻せる可能性はありますか?
振込先の口座が判明している事案については、預金口座等に係る不正な利用の防止等に関する法律(振り込め詐欺救済法。振り込め詐欺救済法・e-Gov法令検索)に基づく口座凍結および被害回復分配金支払の手続きが、ご検討の選択肢のひとつとなる場合がございます。
一般的な流れとしては、被害者からの情報提供を踏まえて金融機関が対象口座について預金等取引の停止等の措置を取り、所定の公告等の手続きを経て、対象口座の残高から被害者に対する被害回復分配金の支払いが行われる、という構造となっています。
ただし、当該手続きの結果は、対象口座に残されている残高の額、同一の口座に関する被害者の数に応じた分配の按分、所定の公告期間内の申請の状況等、運用上の要因によって左右される性質があり、当該制度を活用することで被害金の全部または一部が必ず回復されるとお約束できる手続きではない点については、あらかじめお含みおきいただければと存じます。
とりわけ本件のように、出金申請の段階に至って「税金」名目による追加の支払いを求められる経過に進んでいる事案では、振込時点から相当の時間が経過していたり、相手方による資金移動が進行していたりする可能性があり、その状況によって取り得る選択肢の幅が変動する場面もございます。
気がかりな点が生じた早い段階で、お手元の資料の保全と並行して第三者にご相談いただくことが、その後の整理にあたっての一助となる場面が見受けられますが、早期にご対応いただいた場合であっても、被害回復が必ず保証されるものではない点については、あわせてご理解いただきますようお願い申し上げます。
⇒Branfield(ブランフィールド)のご相談はこちらから(公式LINEが開きます)
※本記事の記載内容は2026年5月の法令・情報に基づいたものであり、個別の事案に対する法的アドバイスを提供するものではありません。詳しくは当事務所の免責事項をご確認ください。


